Erbschaftsteuer – die größte Ungerechtigkeit?
Ein Mensch arbeitet jahrzehntelang, bezahlt Steuern und baut sich etwas auf. Vielleicht ein Haus, vielleicht ein Unternehmen, vielleicht ein finanzielles Polster für seine Familie. Und wenn dieser Mensch stirbt, erhebt der Staat unter bestimmten Voraussetzungen erneut einen Steueranspruch. Ich frage mich: Mit welchem Recht eigentlich?
Ich möchte gleich zu Beginn etwas klarstellen: Ich schreibe diesen Artikel nicht, weil ich selbst ein großes Erbe erwarte. Ganz im Gegenteil. Ich werde aller Voraussicht nach nicht einmal annähernd 400.000 Euro erben. Trotzdem empfinde ich die Erbschaftsteuer als eine der größten Ungerechtigkeiten unseres Steuersystems. Denn für mich hängt Gerechtigkeit nicht davon ab, ob ich persönlich von einer Regelung profitiere.
Warum sollte der Staat einen größeren Anspruch auf das Lebenswerk eines Menschen haben als dessen eigene Familie?
Der Tod eines Menschen als steuerlicher Anlass
Natürlich braucht ein Staat Steuereinnahmen. Wir bezahlen Einkommensteuer, Umsatzsteuer, Grundsteuer und zahlreiche weitere Abgaben. Damit finanzieren wir öffentliche Aufgaben, von denen die Gesellschaft profitiert. Bei der Erbschaftsteuer empfinde ich die Situation jedoch als besonders befremdlich.
Ein Mensch verdient Geld und bezahlt darauf Einkommensteuer. Von seinem verbleibenden Einkommen finanziert er seinen Lebensunterhalt, spart, investiert oder baut ein Haus. Auch dabei fallen häufig weitere Steuern an. Wenn er schließlich stirbt und seinen Angehörigen etwas hinterlässt, entsteht möglicherweise eine neue Steuerforderung.
Rechtlich wird dabei nicht noch einmal das frühere Einkommen besteuert, sondern der Vermögenserwerb des Erben. Auch wurde nicht zwangsläufig jeder Bestandteil eines Nachlasses zuvor bereits besteuert. Das ändert für mich aber nichts an der grundsätzlichen Frage: Warum wird ausgerechnet der Tod eines Menschen zum Anlass, erneut auf das innerhalb einer Familie aufgebaute Vermögen zuzugreifen?
Ich empfinde das als makaber. Juristisch ist die Erbschaftsteuer keine Enteignung im Sinne des Grundgesetzes. Aber aus Sicht einer Familie kann sie sich durchaus wie eine Enteignung anfühlen. Ein Mensch wollte seinen Kindern, seinem Ehepartner oder einem anderen geliebten Menschen etwas hinterlassen. Der Staat verlangt unter bestimmten Voraussetzungen einen Teil davon. Dass dieser Vorgang gesetzlich geregelt ist, beantwortet für mich noch nicht die Frage, ob er auch gerecht ist.
Wenn die Familie zahlen soll, ist sie plötzlich wichtig
Besonders widersprüchlich erscheint mir, wie selbstverständlich der Staat in anderen Lebenssituationen erwartet, dass Familien finanziell füreinander einstehen. Wird ein Mensch pflegebedürftig, müssen zunächst seine eigenen Mittel eingesetzt werden. Auch Angehörige können unter bestimmten Voraussetzungen unterhaltspflichtig sein. Beim Elternunterhalt greift der Sozialhilfeträger allerdings grundsätzlich erst auf Kinder zurück, deren jährliches Gesamteinkommen über 100.000 Euro liegt. Ehepartner sind einander ebenfalls zum Unterhalt verpflichtet. Und wenn jemand Grundsicherung benötigt, kann das Einkommen seines Partners berücksichtigt werden – unter bestimmten Voraussetzungen auch ohne Trauschein.
Der Staat erwartet also in verschiedenen Lebenssituationen, dass Angehörige füreinander Verantwortung übernehmen. Das finde ich grundsätzlich richtig. Aber warum soll familiäre Verbundenheit finanzielle Pflichten begründen können, während die Weitergabe des Familienvermögens einen neuen Steueranspruch auslöst?
Zwar berücksichtigt das Erbschaftsteuerrecht den Verwandtschaftsgrad durch unterschiedliche Freibeträge. Doch gerade diese Unterschiede werfen weitere Fragen auf. Kinder haben grundsätzlich einen Freibetrag von 400.000 Euro, Enkel meist nur 200.000 Euro. Ist der Elternteil des Enkels bereits verstorben, können ebenfalls 400.000 Euro gelten.
Dabei kann eine Enkelin ihre Großeltern über Jahre gepflegt, begleitet und finanziell unterstützt haben. Weshalb sollte ihr persönliches Verhältnis zu den Großeltern für die Besteuerung weniger zählen als die gesetzlich festgelegte Verwandtschaftsstufe?
Das Grundgesetz schützt Eigentum und Erbrecht
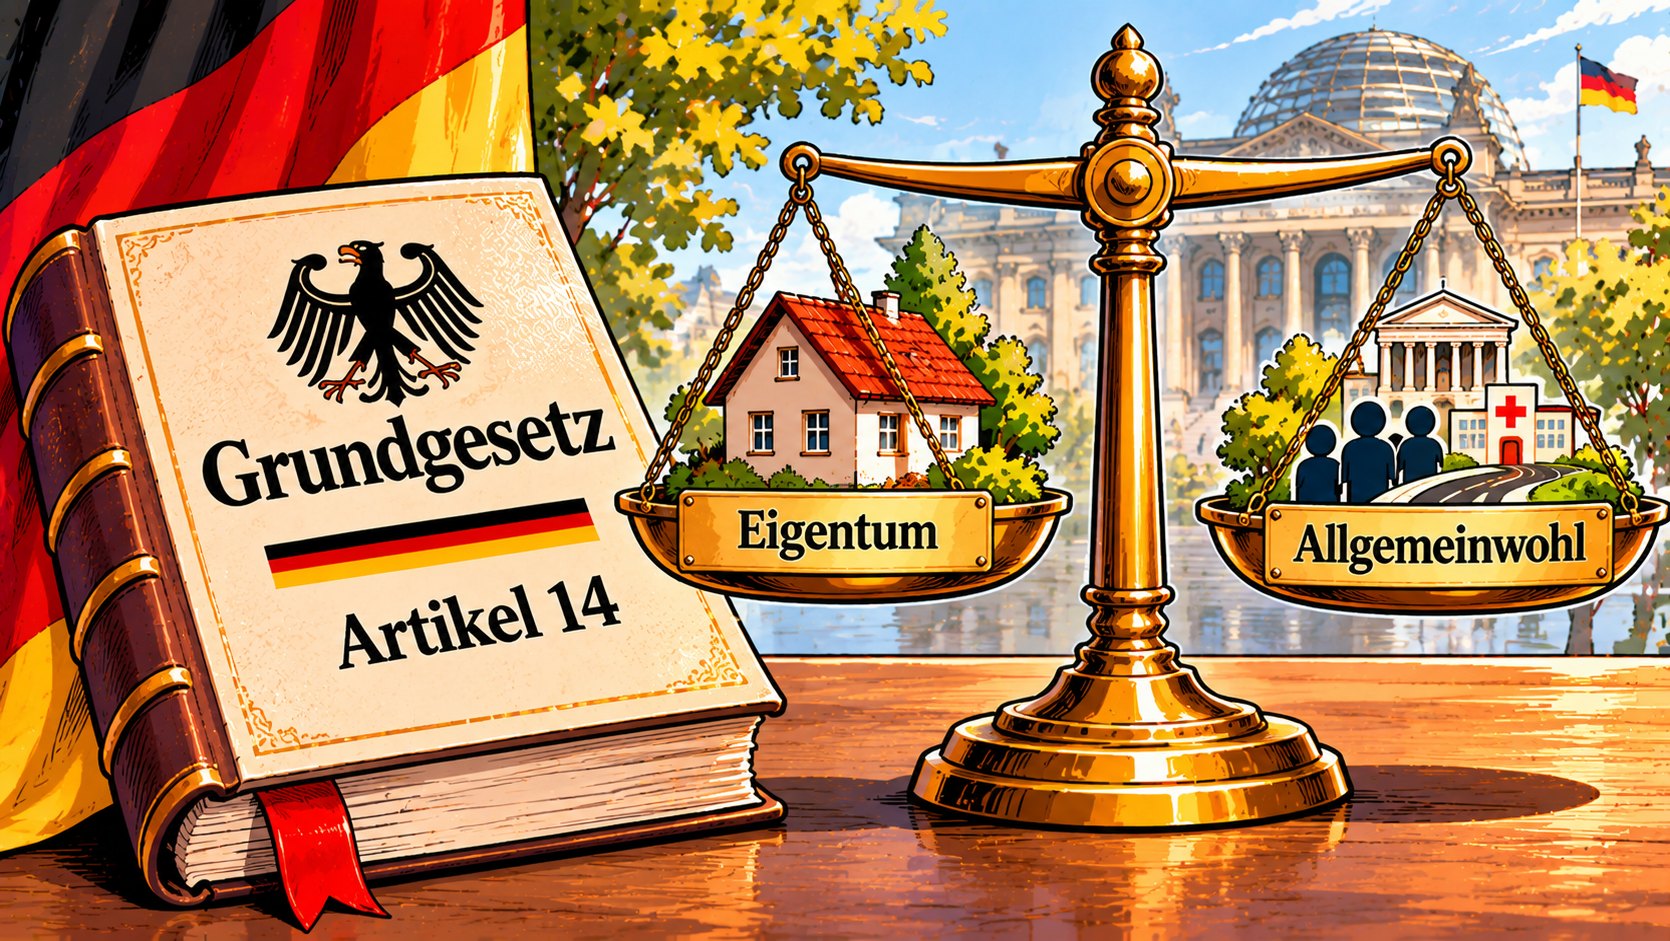
Das Recht, Eigentum zu besitzen und zu vererben, ist ausdrücklich im Grundgesetz geschützt. Artikel 14 Absatz 1 lautet: „Das Eigentum und das Erbrecht werden gewährleistet.“
Allerdings bestimmt derselbe Artikel, dass Inhalt und Schranken durch Gesetze geregelt werden. Außerdem verpflichtet Eigentum nach Absatz 2 zugleich gegenüber der Allgemeinheit. Deshalb ist die Erbschaftsteuer nach der Rechtsprechung grundsätzlich zulässig.
Ich behaupte also nicht, sie sei generell verfassungswidrig. Ich stelle eine andere Frage: Nur weil der Staat eine Steuer erheben darf, bedeutet das automatisch, dass er sie auch erheben sollte?
Für mich gehört zum Eigentum auch die Freiheit, selbst darüber zu entscheiden, was nach meinem Tod mit meinem Vermögen geschieht.
Wenn das Elternhaus plötzlich eine Million Euro wert ist
Stellen wir uns eine Familie vor. Die Eltern bauen in den 1970er-Jahren ein Haus für vielleicht 200.000 D-Mark. Sie finanzieren es über einen Kredit, zahlen diesen über Jahrzehnte zurück und kümmern sich um den Erhalt der Immobilie.
Im Jahr 2026 ist das Haus einschließlich des Grundstücks vielleicht eine Million Euro wert. Nicht unbedingt, weil es besonders luxuriös wäre, sondern weil die Grundstückspreise stark gestiegen sind. Dann stirbt der zuletzt lebende Elternteil, und das einzige Kind erbt das Haus.
Nach geltendem Recht steht einem Kind gegenüber jedem Elternteil grundsätzlich ein persönlicher Freibetrag von 400.000 Euro zu. Unterstellen wir, dass ein Kind von einem Elternteil ein Haus mit einem steuerlich maßgeblichen Wert von einer Million Euro erbt und keine weiteren Abzüge oder Befreiungen greifen.
| Position | Betrag |
|---|---|
| Steuerlicher Wert des Hauses | 1.000.000 € |
| Persönlicher Freibetrag | −400.000 € |
| Steuerpflichtiger Erwerb | 600.000 € |
| Steuersatz für Kinder | 15 % |
| Erbschaftsteuer | 90.000 € |
90.000 Euro sind für einen Menschen mit durchschnittlichem Einkommen eine enorme Summe. Und woher soll dieses Geld kommen? Der Erbe hat schließlich nicht plötzlich mehr Geld auf dem Konto, nur weil das Grundstück seiner Eltern über Jahrzehnte an Wert gewonnen hat.
Ein hoher Immobilienwert bedeutet noch lange nicht, dass der Eigentümer über entsprechend viel Bargeld verfügt.
Aber gibt es nicht eine Steuerbefreiung für das Elternhaus?
Doch. Kinder können das selbst genutzte Familienheim unter bestimmten Voraussetzungen steuerfrei erben. Dafür muss der verstorbene Elternteil die Immobilie grundsätzlich selbst bewohnt haben. Das Kind muss unverzüglich einziehen und das Haus im Regelfall zehn Jahre selbst bewohnen. Bei Kindern ist die Befreiung außerdem auf eine Wohnfläche von 200 Quadratmetern begrenzt. Erfüllt unser Beispiel diese Voraussetzungen vollständig, kann die Erbschaftsteuer auf das Haus tatsächlich null Euro betragen.
Aber was passiert, wenn das Kind gar nicht einziehen kann? Vielleicht hat es gerade selbst gebaut, seine Kinder gehen andernorts zur Schule oder der Arbeitsplatz liegt Hunderte Kilometer entfernt. Vielleicht möchte es das Elternhaus zunächst vermieten und später den eigenen Kindern überlassen. Soll dieser Mensch nun sein Leben umorganisieren, damit er das Haus seiner Eltern steuerfrei behalten darf?
Gehören zum Nachlass außerdem Ersparnisse oder andere Vermögenswerte, werden diese nach den jeweils geltenden Regeln berücksichtigt. Die Familienheim-Befreiung kann zusätzlich zum persönlichen Freibetrag greifen; ohne sie werden die steuerpflichtigen Werte grundsätzlich zusammengerechnet. Nachlassschulden und bestimmte Kosten können abgezogen werden.
Die tatsächliche Steuer hängt also vom Einzelfall ab. Doch mein Einwand bleibt: Eine Familie sollte ihr Eigentum nicht erst unter bestimmten Wohn- und Nutzungsbedingungen steuerfrei weitergeben dürfen.
Warum soll eine Ehe steuerlich mehr wert sein als eine langjährige Partnerschaft?
Auch Ehepartner, eingetragene Lebenspartner und unverheiratete Lebensgefährten können einander Vermögen hinterlassen. Steuerlich werden sie jedoch sehr unterschiedlich behandelt.
Ehegatten und eingetragene Lebenspartner haben grundsätzlich einen persönlichen Freibetrag von 500.000 Euro. Hinzu kommen unter bestimmten Voraussetzungen weitere Vergünstigungen, etwa für das gemeinsam bewohnte Familienheim.
Unverheiratete Lebensgefährten haben dagegen grundsätzlich nur 20.000 Euro Freibetrag. Sie gehören zur Steuerklasse III, in der für steuerpflichtige Erwerbe bis sechs Millionen Euro regulär 30 Prozent Erbschaftsteuer anfallen.
Ich finde es durchaus richtig, dass die Ehe rechtlich einen besonderen Stellenwert hat. Schließlich gehen Ehepartner verbindliche gegenseitige Verpflichtungen ein. Aber daraus folgt für mich nicht, dass eine jahrzehntelange Partnerschaft ohne Trauschein menschlich weniger wert ist.
Manche Paare entscheiden sich bewusst gegen eine Ehe, weil sie die damit verbundenen rechtlichen Bindungen nicht möchten. Dazu gehört beispielsweise auch das Trennungsjahr, das einer Scheidung grundsätzlich vorausgeht. Andere haben schlicht nie das Bedürfnis verspürt zu heiraten.
Niemand sollte sich zur Eheschließung gedrängt fühlen, nur damit der überlebende Partner später weniger Erbschaftsteuer bezahlen muss.
Warum sollte der Staat überhaupt so stark darüber mitentscheiden, wie viel ein Mensch von dem Vermögen behalten darf, das ihm sein verstorbener Lebenspartner hinterlassen wollte?
Eine Stundung macht die Steuer nicht gerechter
Unter bestimmten Voraussetzungen kann die Erbschaftsteuer auf Wohnimmobilien gestundet werden, wenn die Immobilie andernfalls verkauft werden müsste. Eine Stundung von bis zu zehn Jahren ist auf Antrag möglich.
Das kann einen sofortigen Verkauf verhindern. Aber wer 90.000 Euro Steuern schuldet, muss dieses Geld grundsätzlich trotzdem aufbringen – vielleicht durch einen Kredit oder durch jahrelanges Sparen.
Eine Stundung verschiebt die Belastung. Sie beantwortet nicht die Frage, weshalb diese Steuerforderung überhaupt gerechtfertigt sein soll.
Wer hat eigentlich Anspruch auf das Geld anderer Familien?
Befürworter der Erbschaftsteuer argumentieren häufig mit Chancengleichheit. Menschen, die viel erben, hätten bessere finanzielle Ausgangsbedingungen als Menschen, deren Eltern kein Vermögen hinterlassen können. Große Erbschaften könnten wirtschaftliche Unterschiede über Generationen verstärken.
Natürlich haben Kinder wohlhabender Eltern häufig andere finanzielle Möglichkeiten. Aber warum sollte daraus automatisch ein Anspruch des Staates auf das Vermögen dieser Familie entstehen?
Nur weil ein Erbe das Vermögen nicht selbst erarbeitet hat, haben der Staat und diejenigen, denen die Steuereinnahmen zugutekommen, es ebenfalls nicht selbst erarbeitet. Warum sollte ihr Anspruch deshalb größer sein als der des Menschen, dem das Vermögen bewusst hinterlassen wurde?
Eltern arbeiten häufig gerade deshalb viel, weil sie ihren Kindern bessere Möglichkeiten eröffnen möchten. Manche verzichten dafür sogar auf gemeinsame Zeit mit ihren Kindern. Natürlich kann Geld diese Zeit nicht ersetzen. Aber das aufgebaute Vermögen kann Ausdruck ihrer Fürsorge und ihrer persönlichen Entscheidungen sein. Für mich begründet das einen stärkeren moralischen Anspruch als den Wunsch, Vermögen staatlich umzuverteilen und damit vermeintliche Ungerechtigkeiten auszugleichen.
Wer viel verdient, hat häufig bereits viel beigetragen
In der Debatte wird außerdem oft so gesprochen, als könne man wohlhabenden Menschen problemlos mehr wegnehmen, weil sie schließlich genug hätten. Dabei wird leicht übersehen, dass Menschen mit hohen steuerpflichtigen Einkommen aufgrund des progressiven Einkommensteuertarifs regelmäßig bereits überproportional zur Einkommensteuer beitragen. Wer viel konsumiert, zahlt zudem entsprechend Verbrauchsteuern. Wer investiert oder ein Unternehmen führt, kann darüber hinaus wirtschaftliche Aktivitäten ermöglichen, von denen Beschäftigte und andere Unternehmen profitieren.
Natürlich gilt das nicht für jeden Vermögenden in gleicher Weise. Ein großes Vermögen bedeutet nicht automatisch ein hohes laufendes Einkommen oder eine bestimmte persönliche Steuerleistung. Aber die Vorstellung, wohlhabende Familien hätten der Gesellschaft grundsätzlich noch nichts zurückgegeben, greift viel zu kurz.
Ich bestreite nicht, dass Menschen trotz großer Anstrengung in finanzielle Not geraten können. Deshalb brauchen wir einen Staat, der Menschen unterstützt, gute öffentliche Bildung ermöglicht und faire Rahmenbedingungen schafft.
Aber daraus folgt für mich nicht, dass der Staat jede wirtschaftliche Ungleichheit zwischen Familien ausgleichen muss.
Das kann er ohnehin nicht. Menschen treffen unterschiedliche Entscheidungen, haben unterschiedliche Fähigkeiten und erleben unterschiedliche Lebensumstände. Nicht jeder Unterschied ist automatisch ungerecht.
Und vor allem: Wer entscheidet, was gerecht ist? Was der eine als gerechten Ausgleich betrachtet, empfindet der andere als Bestrafung seiner Lebensleistung. Für mich bedeutet Chancengleichheit, dass Menschen faire Möglichkeiten erhalten, ihren eigenen Weg zu gehen – nicht, dass alle Familien am Ende gleich viel besitzen müssen.
Familienunternehmen: Wenn die nächste Generation Verantwortung übernimmt
Besonders deutlich wird der Konflikt bei Familienunternehmen. Wer einen Betrieb gründet, übernimmt wirtschaftliche Risiken. Wird er erfolgreich, entstehen häufig Arbeits- und Ausbildungsplätze, Aufträge für Zulieferer und Steuereinnahmen.
Beim Generationenwechsel übernehmen die Kinder möglicherweise nicht nur Gebäude, Maschinen und Unternehmensanteile, sondern auch Kredite, Verpflichtungen gegenüber Mitarbeitern und Verantwortung für die Zukunft des Betriebs.
Hinzu kommt, dass viele Kinder von Familienunternehmern bereits lange vor dem Erbfall mitgearbeitet haben. Sie kennen den Betrieb seit ihrer Kindheit, haben vielleicht dort ihre Ausbildung gemacht und selbst Jahre ihrer Arbeitskraft investiert. Zu behaupten, sie hätten das spätere Erbe grundsätzlich nicht mitgeschaffen, wäre deshalb in vielen Fällen falsch.
Ein Familienunternehmen kann mehrere Millionen Euro wert sein, ohne dass diese Summe als verfügbares Geld vorhanden ist. Der Wert steckt in Gebäuden, Maschinen und dem laufenden Geschäft.
Das Erbschaftsteuerrecht berücksichtigt dieses Problem teilweise. Begünstigtes Betriebsvermögen kann unter bestimmten Voraussetzungen zu 85 Prozent, bei strengeren Anforderungen sogar vollständig von der Erbschaftsteuer verschont bleiben. Dafür muss der Betrieb unter anderem über bestimmte Zeiträume erhalten bleiben. Bei größeren Betrieben gelten außerdem Vorgaben dazu, wie sich die gesamten Lohnzahlungen an die Beschäftigten entwickeln dürfen.
Solche Regeln können Unternehmensnachfolgen erheblich erleichtern. Es wäre daher falsch zu behaupten, jeder geerbte Familienbetrieb müsse automatisch hohe Erbschaftsteuer bezahlen.
Trotzdem frage ich mich: Warum soll die Weitergabe eines Familienunternehmens überhaupt einen zusätzlichen Steueranspruch auslösen, wenn die Familie den Betrieb weiterführen möchte?
Und wenn die Eltern das Unternehmen vorher verkaufen?
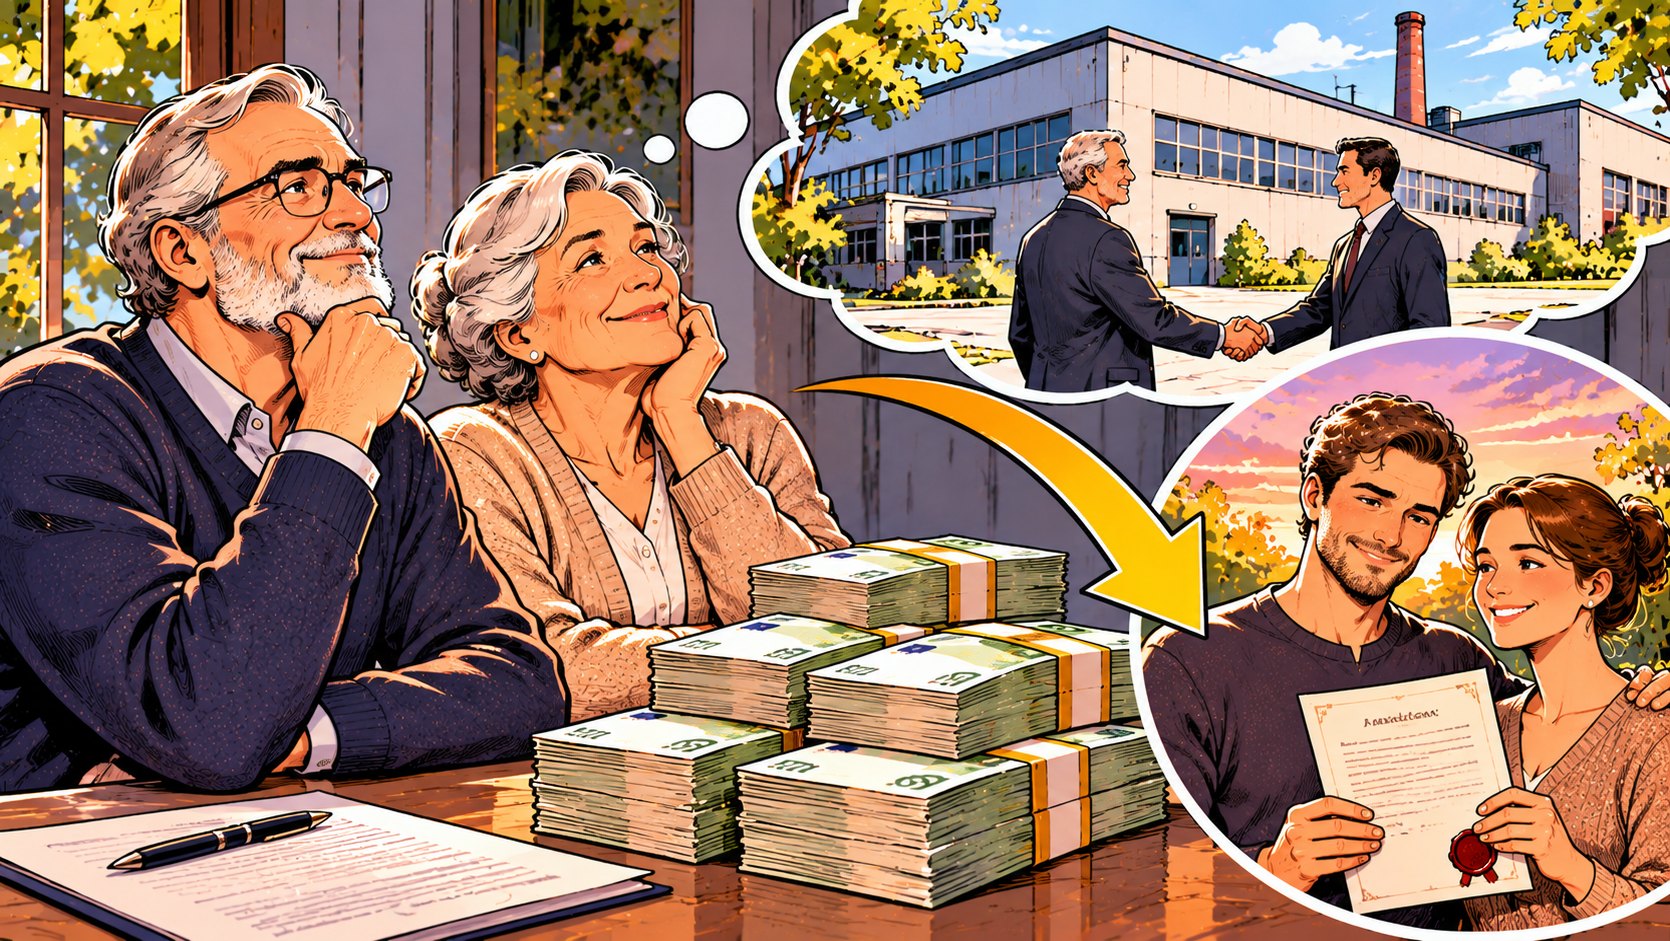
Noch deutlicher wird mein Problem mit der Erbschaftsteuer bei einem anderen Beispiel. Stellen wir uns vor, die Eltern haben über Jahrzehnte eine erfolgreiche Baufirma aufgebaut. Ihre Tochter hat jedoch Jura studiert und möchte nicht in die Unternehmensführung einsteigen. Die Eltern erhalten ein gutes Kaufangebot und entscheiden sich, den Betrieb zu verkaufen. So sorgen sie zugleich dafür, dass das Unternehmen unter neuer Führung weiterbestehen kann.
Je nach Rechtsform und Gestaltung kann beim Verkauf bereits Einkommensteuer auf den Veräußerungsgewinn oder eine andere entsprechende Steuerbelastung entstehen. Wenn die Eltern später sterben und ihre Tochter den Verkaufserlös erbt, handelt es sich grundsätzlich um Geldvermögen. Die besonderen Verschonungsregeln für begünstigtes Betriebsvermögen greifen dafür normalerweise nicht mehr.
Das wirtschaftlich aufgebaute Familienvermögen kann also steuerlich ganz anders behandelt werden, nur weil die Eltern den Betrieb vor ihrem Tod verkauft haben. Und wenn bereits der Veräußerungsgewinn besteuert wurde, kann beim späteren Erbfall eine weitere Steuer hinzukommen.
Natürlich gibt es je nach Gestaltung Besonderheiten. Aber der Grundgedanke bleibt: Warum sollte es für die Berechtigung der Erbschaftsteuer entscheidend sein, ob das Vermögen beim Tod der Eltern noch in einem Unternehmen steckt oder bereits aus dessen Verkauf stammt?
Für mich macht es keinen entscheidenden moralischen Unterschied, ob Eltern eine Firma, ein Haus, Wertpapiere oder Ersparnisse hinterlassen. Es ist ihr rechtmäßig erworbenes Vermögen, und sie möchten selbst entscheiden, wem es später zugutekommt.
Was schulden wir den kommenden Generationen?
Wir sprechen in unserer Gesellschaft häufig von Verantwortung über Generationen hinweg. Wir erwarten, dass Menschen die Vergangenheit nicht vergessen, aus ihr lernen und Verantwortung für die Zukunft übernehmen.
Auch die Erinnerungskultur beschäftigt sich mit der Frage, wie nachfolgende Generationen mit dem Erbe früherer Generationen umgehen. Dabei müssen wir unterscheiden: Niemand ist allein aufgrund seiner Abstammung persönlich schuldig an den Verfehlungen seiner Vorfahren. Historische Verantwortung ist etwas anderes als persönliche Schuld. Aber der Gedanke, dass Generationen miteinander verbunden sind, ist uns keineswegs fremd.
Bei Familienunternehmen wird diese Verbindung besonders sichtbar. Wir wünschen uns, dass Kinder das Lebenswerk ihrer Eltern weiterführen, Beschäftigung sichern und langfristig Verantwortung übernehmen. Gleichzeitig diskutieren wir darüber, wie stark der Staat auf das Vermögen zugreifen soll, das dabei an die nächste Generation übergeht.
Warum sprechen wir so selbstverständlich von Verantwortung über Generationen hinweg, tun uns aber schwer damit, auch das Recht auf die Weitergabe familiärer Lebensleistung anzuerkennen?
Natürlich ist niemand verpflichtet, das Unternehmen seiner Eltern weiterzuführen oder ein geerbtes Haus für immer zu behalten. Aber wer diese Verantwortung freiwillig übernehmen möchte, sollte aus meiner Sicht nicht durch eine zusätzliche Steuer dafür belastet werden.
Mein Fazit: Erben ist kein Unrecht
Ich weiß, dass manche Menschen große Erbschaften für ungerecht halten, weil die Erben das Vermögen nicht selbst erarbeitet haben. Aber für mich ist bereits die Schlussfolgerung falsch: Nur weil jemand etwas nicht selbst verdient hat, bedeutet das nicht, dass andere einen größeren Anspruch darauf besitzen.
Ein Mensch kann bewusst Vermögen für seine Kinder, seinen Ehepartner, seinen Lebensgefährten oder andere nahestehende Menschen aufbauen. Warum sollte dieser Wunsch weniger zählen als eine politische Vorstellung davon, wie Vermögen verteilt werden müsste?
Ein Elternhaus ist mehr als ein Immobilienwert. Ein Familienunternehmen ist mehr als die Summe seiner Maschinen und Gebäude. Hinter beidem können Jahrzehnte voller Arbeit, Verantwortung und persönlicher Entscheidungen stehen.
Natürlich ist nicht jedes Vermögen auf dieselbe Weise entstanden. Nicht jeder Wohlhabende war besonders fleißig, und nicht jeder Mensch ohne Vermögen hat zu wenig geleistet. Aber diese Unterschiede rechtfertigen für mich keinen grundsätzlichen Steueranspruch beim Übergang eines Erbes.
Ich bin für die Abschaffung der Erbschaftsteuer. Nicht weil ich selbst davon profitieren würde, sondern weil ich sie für ungerecht halte.
Der Staat hat legitime Aufgaben und braucht dafür Einnahmen. Aber nicht jede mögliche Einnahmequelle ist deshalb auch moralisch überzeugend. Für mich sollte der Wunsch eines Menschen, seinen Angehörigen etwas zu hinterlassen, grundsätzlich respektiert werden – unabhängig davon, ob es sich um ein kleines Sparguthaben, ein Elternhaus oder ein großes Familienunternehmen handelt.
Denn wenn Menschen ein Leben lang dafür arbeiten dürfen, ihren Angehörigen etwas zu hinterlassen, warum sollte ausgerechnet ihr Tod dem Staat einen neuen Anspruch auf dieses Vermögen eröffnen?
Quellen
- Grundgesetz – Artikel 14: Eigentum und Erbrecht
- Erbschaftsteuer- und Schenkungsteuergesetz – § 10: Steuerpflichtiger Erwerb
- Erbschaftsteuer- und Schenkungsteuergesetz – § 13: Steuerbefreiungen, insbesondere Familienheim
- Erbschaftsteuer- und Schenkungsteuergesetz – § 13a: Verschonung von Betriebsvermögen
- Erbschaftsteuer- und Schenkungsteuergesetz – § 13b: Begünstigtes Vermögen
- Erbschaftsteuer- und Schenkungsteuergesetz – § 15: Steuerklassen
- Erbschaftsteuer- und Schenkungsteuergesetz – § 16: Persönliche Freibeträge
- Erbschaftsteuer- und Schenkungsteuergesetz – § 19: Steuersätze
- Erbschaftsteuer- und Schenkungsteuergesetz – § 28: Stundung
- Bundesministerium für Arbeit und Soziales – Angehörigen-Entlastungsgesetz
- Bundesministerium für Arbeit und Soziales – Bedarfsgemeinschaft und Haushaltsgemeinschaft